
Ce que disent les chiffres de l’assurance, et ce qu’un système change pour un immeuble.
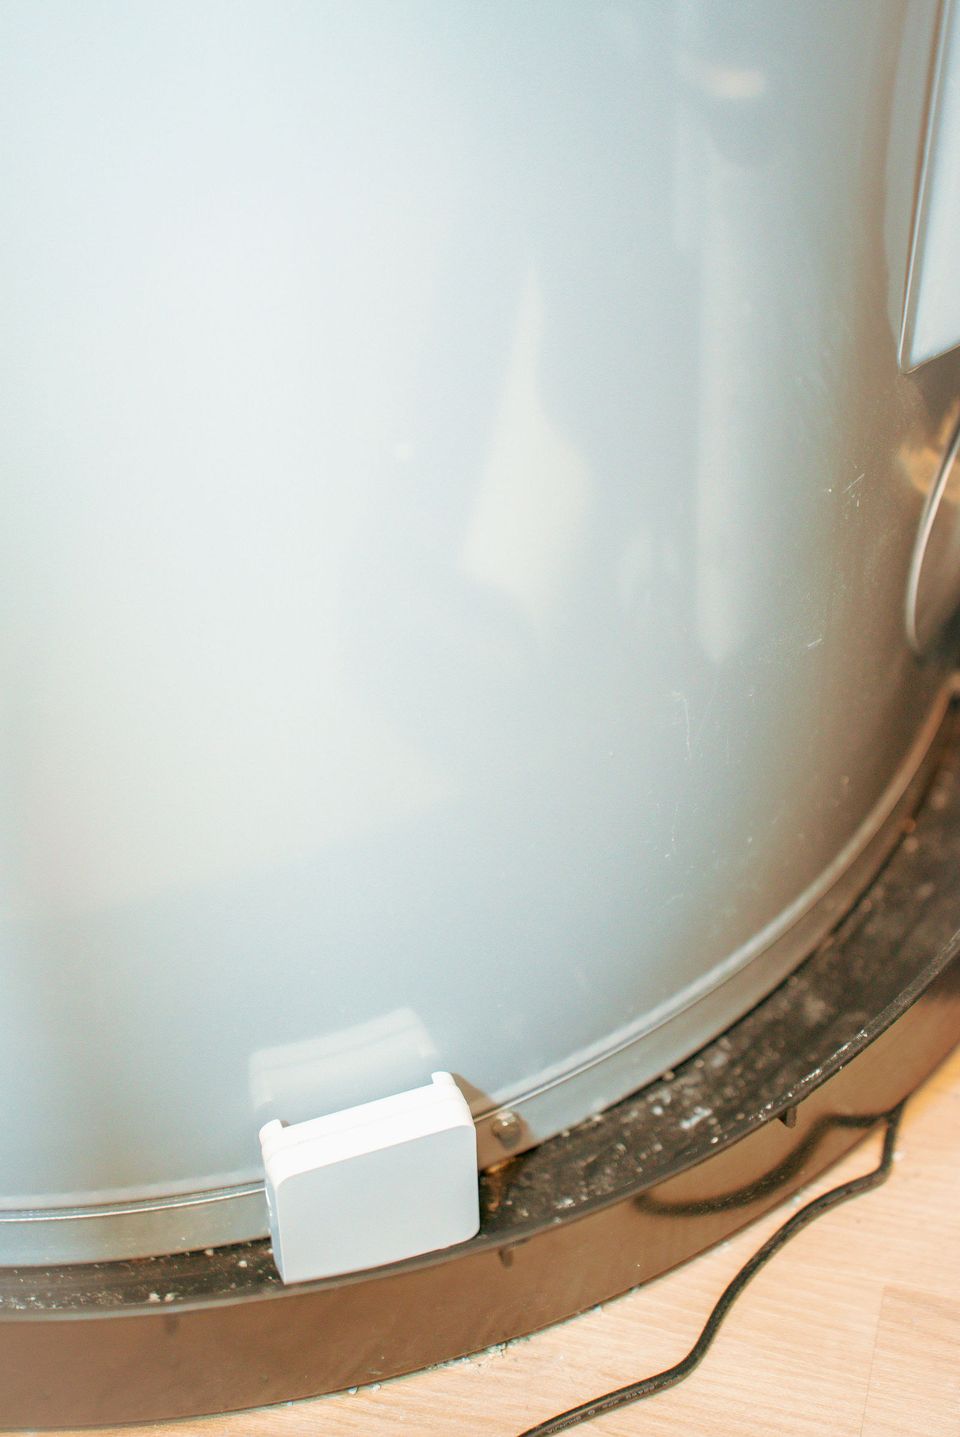
Un système de prévention des dégâts d’eau remplit deux rôles : repérer l’eau dès qu’elle atteint un détecteur, puis fermer l’alimentation sans attendre que quelqu’un intervienne. Dans un immeuble en copropriété, c’est ce qui permet d’agir avant que les dommages ne s’étendent.
Ce que disent les chiffres de l’assurance
Selon le Bureau d’assurance du Canada, 95 % des réclamations des syndicats de copropriété sont liées à l’eau (mémoire de février 2016) et 60 % des indemnités versées dans ces cas se rapportent à l’eau (article du BAC publié dans Protégez-Vous le 8 mars 2016).
À l’échelle de toutes les habitations du Québec, l’eau domine aussi : en 2024, 68 % des sinistres payés en assurance habitation se rapportaient à des dommages causés par l’eau, au coût moyen de 23 550 $ par sinistre (Bureau d’assurance du Canada, via infoassurance.ca).
Les franchises. Pour les syndicats, l’assurance coûte aussi plus cher. Selon l’Autorité des marchés financiers, la prime moyenne des syndicats de copropriété a augmenté d’environ 8 % de 2018 à 2019, puis d’environ 11 % de 2019 à 2020 ; la franchise moyenne, d’environ 13 %, puis d’environ 11 %. La franchise pour un dégât d’eau est en moyenne deux fois plus élevée que celle pour un incendie (rapport de l’AMF, décembre 2022).
L’assurabilité. Le même rapport note que les syndicats qui mettent en place des mesures préventives peuvent se voir offrir des franchises plus intéressantes. Les conditions varient d’un assureur à l’autre.
La revente. Lors d’une vente par courtier, le formulaire obligatoire de l’OACIQ Déclarations du vendeur sur l’immeuble – Copropriété divise demande si une fuite d’eau a déjà causé des dommages, et cite le « système de détection de fuite d’eau » parmi les dispositifs de sécurité de la partie privative et de l’immeuble (formulaire de l’OACIQ).
Ce qu’un système ne fait pas
En assurance habitation au Québec, la principale cause des réclamations pour dégâts d’eau reste l’eau qui s’infiltre par le sol ou qui refoule par les égouts (Bureau d’assurance du Canada, via infoassurance.ca). Un système de détection de fuites ne prévient ni ces infiltrations ni ces refoulements. Il agit sur l’eau qui s’échappe à l’intérieur, d’un chauffe-eau, d’une laveuse, d’un lave-vaisselle ou de la robinetterie, et qui atteint un détecteur. Contre le refoulement d’égout, c’est un clapet antiretour bien entretenu qui protège.
Couper l’eau à temps
Une simple flaque peut vite devenir un sinistre important si l’eau n’est pas coupée aussitôt. C’est ce délai que le système raccourcit :
- des détecteurs sont placés aux points à risque ;
- dès que l’eau atteint un détecteur, la valve motorisée ferme l’entrée d’eau ;
- le panneau donne l’alarme et une notification est envoyée ; selon le service choisi, la centrale de surveillance prend le relais (en option, des frais supplémentaires s’appliquent).
Une flaque devient un sinistre quand l’eau continue de couler. Tout l’enjeu est de la couper à temps.
Ce que le système apporte à l’immeuble
- Une alerte au bon moment. Dès que l’eau atteint un détecteur, le panneau donne l’alarme et une notification arrive sur le téléphone.
- L’eau coupée sans attendre. La valve motorisée ferme l’entrée d’eau automatiquement.
- Un suivi organisé. Appels de service 24/7, inspections annuelles avec un rapport écrit pour chaque copropriété (des frais supplémentaires s’appliquent) et, en option, un programme d’entretien préventif.
En résumé
S’équiper, c’est passer de la réaction après un sinistre à la prévention : repérer l’eau tôt, couper l’alimentation sans attendre et mettre l’immeuble à l’abri avant que les dégâts ne s’étendent.
Les effets sur l’assurance, les primes et les franchises varient selon l’immeuble, son historique de sinistres et les exigences de l’assureur. Rabais possible selon l’assureur — vérifiez auprès de votre courtier.
Pour aller plus loin
Demander une soumission gratuite ou appelez-nous au 514 375-5678.